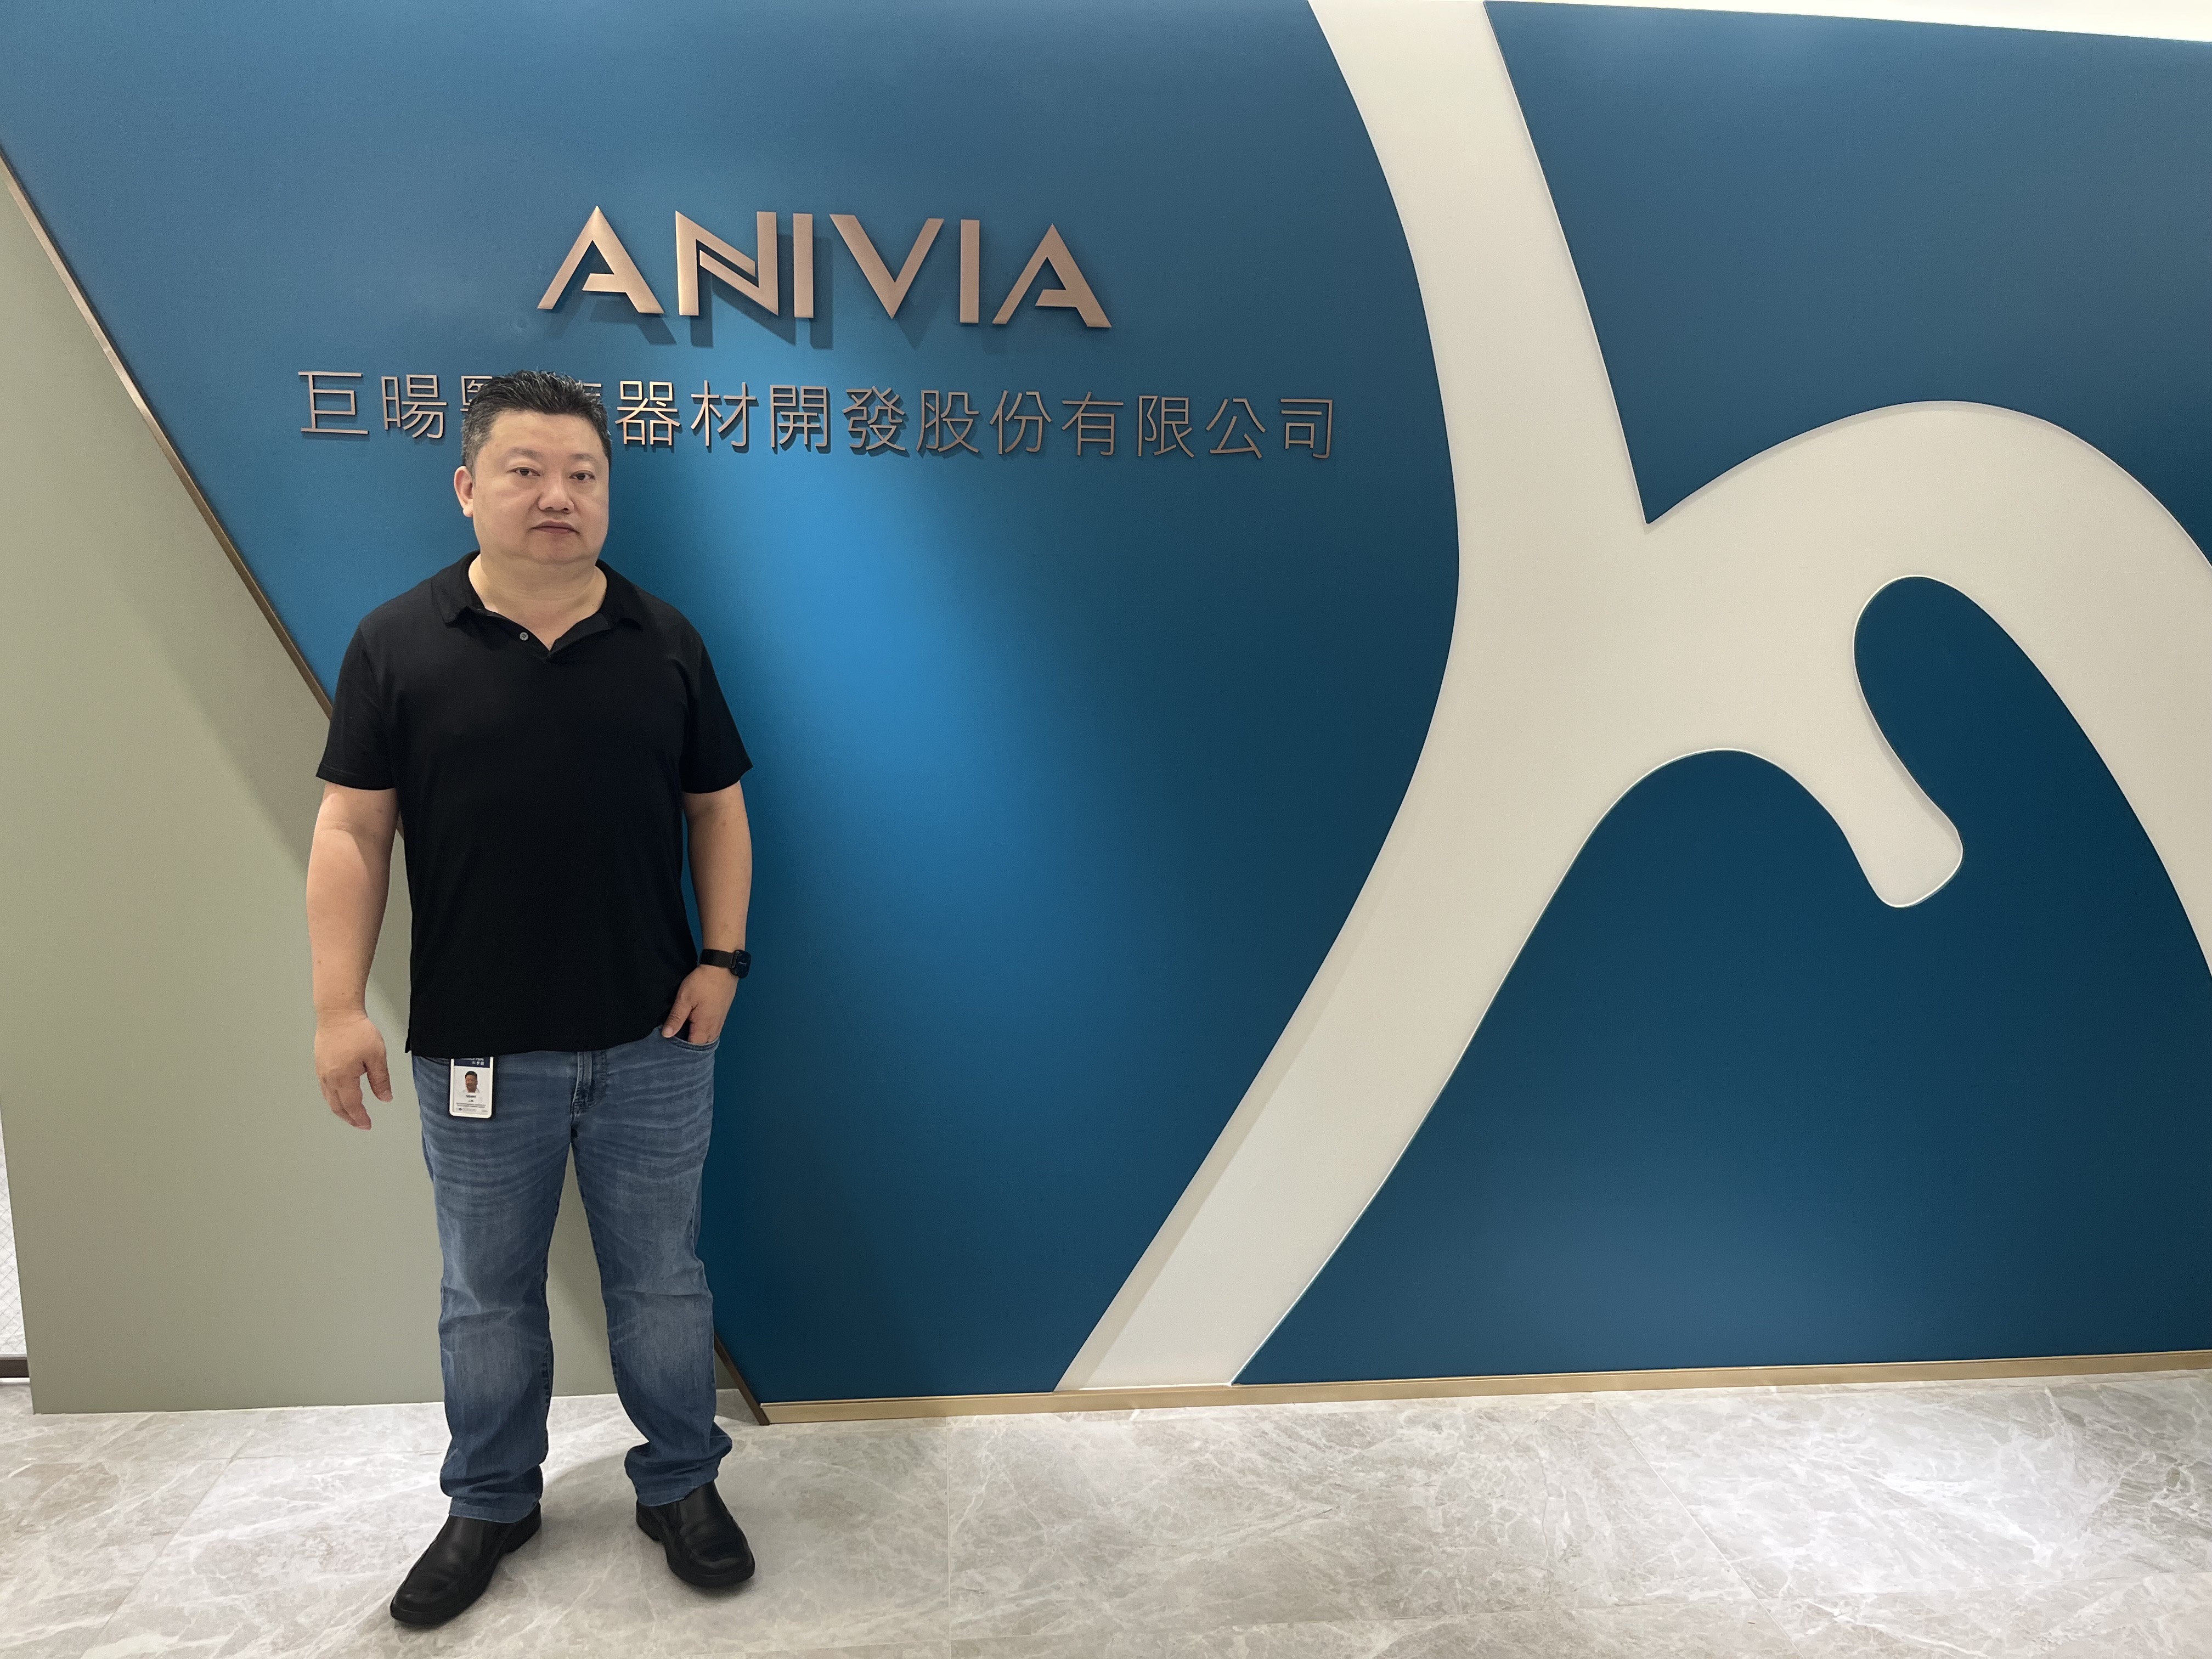
ANIVIA Medical(巨暘醫療)共同創辦人暨執行長林恆毅
撰文/比翼生醫行銷經理 楊馥瑀
比翼生醫 (智康基金) 領投上一輪,國發基金共同投資,總募資金額為六百萬美金。這筆資金已支持 ANIVIA 從研發導向走向國際市場驗證,也讓公司有機會在 FDA 後商業化、器官移植應用拓展與下一代低溫療法之間,建立更清楚的成長路徑。ANIVIA 也預計於今年下半年開展最新一輪募資。這一輪募資的重點將加速公司從「已完成美國市場驗證的醫材公司」,走向「具備全球市場擴張能力與下一代治療技術潛力的重症照護平台」。
創業十多年後,ANIVIA 創辦人暨執行長 Henry Lin 回頭看公司最早的起點,仍記得當初選題時的想法。
「我們當時想要挑一個比較難的題目,是真正對病人有幫助、真正能被臨床應用的技術。」執行長在訪談中回憶。
ANIVIA 成立於 2011 年。Henry 來自醫學背景,John Gilbert 則來自物理背景。兩人思考如何透過體外循環技術,控制身體不同器官的流速、流量與溫度,進一步應用在心血管疾病、中風與器官移植等重症場景。
第一次真正感受到這項技術價值的,是 prototype 進入臨床的第一例。那一次,ANIVIA 的技術成功挽回了一位患者的生命。雖然只是單一個案,卻讓團隊第一次看見:這家公司做的不是一台設備,而是有機會改變病人生命結局的醫療技術。
不只是 ECMO:ANIVIA 切入的是重症照護流程中的結構限制
從臨床應用來看,傳統 ECMO 系統長期存在一個限制:設備與耗材多半綁定在同一套系統中。不同病患場景可能需要不同設備,長效支持、短效支持、轉運需求,各自對應不同耗材與訓練流程。大型醫學中心或許能負擔多套系統,但訓練與管理成本仍然高;中小型醫療機構則可能因設備投入與人員能力門檻,無法建立完整的 ECMO program。
透過開放式系統設計,ANIVIA 的設備可以搭配不同廠牌耗材使用。對大型醫療機構而言,這有助於降低設備支出與人員訓練負擔;對小型醫療機構而言,則可能降低建立短期心肺支持能力的門檻。
簡單來說,ANIVIA 的價值不是再做一台相似功能的 ECMO,而是讓過去被設備、耗材與訓練綁住的重症照護能力,變得更具彈性與可擴散性。
FDA 後的真正考驗:市場是否願意持續採用
FDA 對醫材公司而言通常只是進場門票,但對 ANIVIA 而言真正重要轉折發生在 FDA 之後。
美國市場的加速,來自短期體外循環支持設備的供給缺口。部分大型 ECMO 廠商因產品與適應症策略調整,使短期支持設備產生市場真空;ANIVIA 在取得 FDA 後剛好切入這波需求。
2025 年開始,美國市場採用速度明顯加快。公司第一季營收已超過去年全年,第二季再度超越第一季,代表產品開始從「被測試」進入「被持續採用」。部分醫院從最初導入 2–3 台設備,逐步擴大至 10–20 台等級,顯示 ANIVIA 不再只是單次採購,而正開始進入醫院常態性重症照護流程。
器官移植成為新成長曲線:ANIVIA 站上移植流程上游
如果只用 ECMO,也就是葉克膜市場來理解 ANIVIA,會低估它在美國市場下一階段成長性。
這背後的關鍵,是器官移植流程正在改變。過去器官來源主要來自腦死患者,但近兩、三年,心跳停止後捐贈的比例增加,帶動可移植器官數量成長。當器官來源增加,移植前端對循環支持與器官維持的需求也同步提升。
對 ANIVIA 來說,這個變化直接反映在美國市場應用結構上。目前 ANIVIA 在美國超過50%的應用與器官移植相關,代表公司並不是只在既有葉克膜市場競爭,而是進入一條更具成長性的臨床應用曲線。
更重要的是,ANIVIA 切入的是移植流程上游。若下游公司主要處理器官轉運與保存,ANIVIA 的價值則在於更前端的循環支持環節,協助器官在進入轉運與移植流程前,維持更穩定的生理條件。

右為比翼生醫執行合夥人陳彥諭
兩條成長曲線:用短期商業化支撐長期臨床價值
ANIVIA 現在同時管理兩條不同成熟度的價值曲線。
第一條,是已經進入市場、能在短期創造營收的短期心肺支持產品;第二條,則是投入多年、臨床風險較高,但未來市場空間更大的低溫療法產品線。低溫療法產品已耕耘七、八年,一旦成功,可能對應到數十億美元級市場,但也需要更長期的臨床投入與資本支持。
對一家治療型醫療器械公司而言這樣的雙軌布局具有策略意義。已商業化產品可以支撐公司營運,創造營收、客戶採用與市場信任;長期臨床產品則承接更大的治療價值與未來成長空間。
市場驗證到臨床重啟:ANIVIA 現階段最關鍵的三個里程碑
第一,美國市場銷售開始放量。ANIVIA 今年第一季營收已超過去年全年,第二季又超過第一季,呈現跳躍式成長。代表公司不只完成 FDA 後的市場進入,還開始在真實醫療場域中累積採用與銷售動能。
第二,產品收入結構正在從設備銷售走向持續性收入。ANIVIA 目前也開始導入耗材模式。對醫材公司而言,設備銷售可以建立裝機基礎,但耗材與後續使用,才有機會形成更穩定、可預測的收入來源。若這條收入結構逐步成形,將有助於公司提升營收品質,也讓未來成長不只依賴單次設備銷售。
第三,下一代低溫療法臨床計畫正在重啟。過去 ANIVIA 曾因資源有限與疫情影響,暫時將資源集中在已商業化產品上。如今隨著美國市場開始起量,公司也重新推進低溫療法臨床計畫,並與 UCLA、Mayo Clinic 等 PI 簽約,準備開展下一階段臨床研究。
這三個里程碑,分別對應到 ANIVIA 的三層成長價值:短期是美國市場營收放量,中期是耗材帶來的持續性收入結構,長期則是低溫療法所打開的治療型平台潛力。
從研發公司,變成可量產、可交付的全球醫材公司
不過,市場成長太快也帶來新的挑戰。
過去是一家研發導向公司,但當市場開始放量,工程團隊就會被迫往生產與量產方向轉換。研發追求產品完美,但量產需要的是穩定、一致、可交付,以及能承受品質系統與供應鏈壓力的營運能力。
這也是公司目前積極尋找製造合作夥伴的原因。對台灣而言,這反而可能是一個優勢。台灣在半導體、工業電腦與機電整合上具有全球競爭力,ANIVIA 的設備本身也包含面板、機電與資料蒐集功能。若不是貼上醫療器械標籤,它某種程度上也像是一台高度整合的電腦設備。
未來若能與台灣 IPC、工業電腦或具醫療製造能力的夥伴合作,不但解決產能問題,也可能形成台灣製造與美國臨床市場之間的關鍵連結。
這會讓 ANIVIA 的故事更具有產業代表性:不但是台灣醫材公司出海,更是台灣研發、製造能力與美國臨床市場需求的一次串接。
結語:不要怕挑戰難題,但要知道市場是否承接得住
談到對醫療新創的建議,創辦人給出了直接的答案:不要怕挑戰難的問題。
如果一開始選擇的是大家都在做、門檻較低的題目,短期或許容易取得成果,但長期很難走遠。反而是那些真正困難、需要時間累積的技術,一旦突破,就比較難被取代。
但挑戰難題,不等於盲目投入。
不能只聽醫生說臨床需求是什麼,還要判斷整體醫療環境是否容許這樣的產品進入市場競爭。醫師能告訴你臨床痛點,但不一定能完整回答支付、採購、流程、法規、資本與商業化的問題。創辦人必須學會過濾資訊,而不是因為某個需求存在,就貿然投入。
未來五年,ANIVA會持續實踐當初創辦的初衷:把低溫治療技術推進臨床,並透過 pivotal trial 證明低溫治療在中風與心臟缺血等場景中,能幫助患者恢復更好的腦功能。
ANIVIA 正在證明,台灣不只可以做高性價比醫材代工,也有機會建立真正進入全球臨床流程、具持續商業化能力的治療型醫療科技平台。當器官移植、重症照護與體外循環技術開始重新整合,ANIVIA 所切入的,可能不只是 ECMO 市場,而是下一代器官支持基礎設施的核心節點。